
ছবিঃ সংগৃহীত
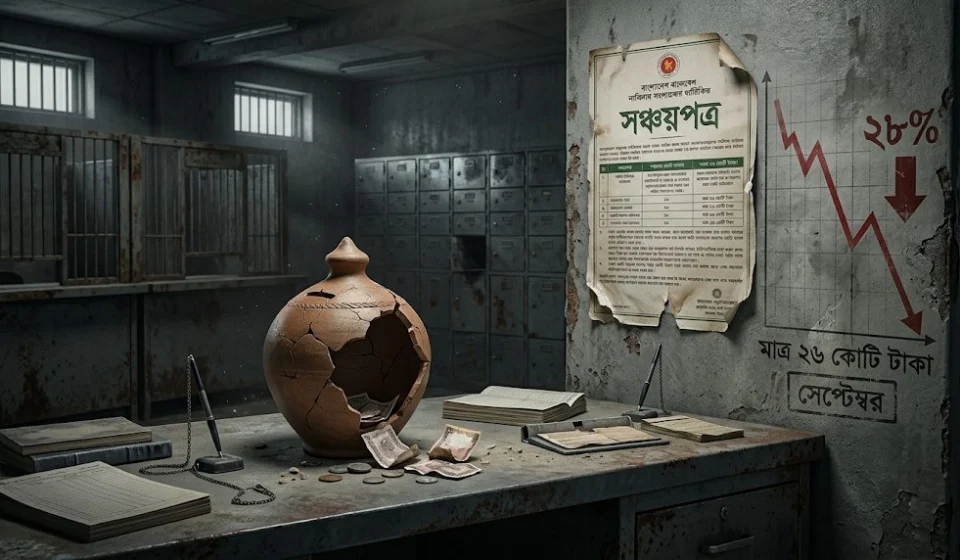
সেপ্টেম্বরে সঞ্চয়পত্র থেকে সরকারের নিট ঋণ এসেছে মাত্র ২৬ কোটি টাকা। আগের অর্থবছরের একই মাসে এসেছিল ৩৭৩ কোটি টাকা। এক বছরের ব্যবধানে কমেছে ৩৪৭ কোটি টাকা, বা প্রায় ৯৩ শতাংশ। বাংলাদেশ ব্যাংকের হালনাগাদ প্রতিবেদন বিশ্লেষণে এ চিত্র পাওয়া গেছে।
এক মাসের এই বড় পতনেই চলতি ২০২৬-২৭ অর্থবছরের প্রথম তিন মাসে নিট ঋণের প্রবৃদ্ধি নেমে এসেছে ২৮ শতাংশে, যা প্রথম দুই মাসে ছিল ৫৭ শতাংশ। অর্থাৎ সঞ্চয়পত্র থেকে সরকারের নিট ঋণ বাড়ছে ঠিকই, তবে কমছে বাড়ার গতি। জুলাই-সেপ্টেম্বরে নিট ঋণ এসেছে ২ হাজার ৪৮৯ কোটি টাকা, আগের অর্থবছরের একই সময়ে ১ হাজার ৯৪৫ কোটি টাকা। সে হিসাবে বছরের ব্যবধানে বেড়েছে ৫৪৪ কোটি টাকা।
প্রতিবেদনের তথ্য বলছে, প্রথম দুই মাসে (জুলাই-আগস্ট) সঞ্চয়পত্র থেকে নিট ঋণ ছিল ২ হাজার ৪৬৩ কোটি টাকা; আগের অর্থবছরের একই সময়ে ১ হাজার ৫৭২ কোটি টাকা। মানে দুই মাসে নিট ঋণ বেড়েছিল প্রায় ৫৭ শতাংশ। সেপ্টেম্বরে এসে সেই ধারায় বড় ছেদ পড়ে।
মাসওয়ারি হিসাবে, চলতি অর্থবছরের জুলাইয়ে সঞ্চয়পত্রে নিট বিনিয়োগ ছিল ২ হাজার ৫৯ কোটি টাকা, আগের বছরের জুলাইয়ে ১ হাজার ২৯৩ কোটি টাকা। জুলাইয়ে বেড়েছিল ৭৬৬ কোটি টাকা, বা প্রায় ৫৯ শতাংশ। আগস্টে নিট বিনিয়োগ দাঁড়ায় ৪০৩ কোটি টাকায়, যা আগের বছরের একই মাসের ২৭৮ কোটি টাকার চেয়ে ১২৫ কোটি টাকা বা প্রায় ৪৫ শতাংশ বেশি। কিন্তু সেপ্টেম্বরে নিট বিনিয়োগ প্রায় থমকে যাওয়ায় তিন মাসের সামগ্রিক প্রবৃদ্ধি উল্লেখযোগ্যভাবে কমে গেছে।
নতুন সঞ্চয়পত্র বিক্রির টাকা থেকে আগে বিক্রি হওয়া সঞ্চয়পত্রের আসল ও মুনাফা শোধের পর সরকারের হাতে যে উদ্বৃত্ত থাকে, সেটিই নিট বিনিয়োগ। উন্নয়নসহ নানা খাতে এই অর্থ খরচ করে সরকার। তাই অভ্যন্তরীণ ঋণের একটি গুরুত্বপূর্ণ উৎস সঞ্চয়পত্র।
বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. মোস্তফা কে. মুজেরী আজকের পত্রিকাকে বলেন, দেশের ব্যাংকিং খাত এখনো পুরোপুরি স্থিতিশীল হয়নি, ফলে আমানতকারীদের মধ্যে অনিশ্চয়তা ও আস্থার ঘাটতি রয়ে গেছে। মূল্যস্ফীতির চাপ সামলে মানুষের হাতে যে সামান্য সঞ্চয় থাকছে, তা নিরাপদে রাখতে অনেকে সঞ্চয়পত্রে বিনিয়োগ করছেন।
তাঁর মতে, সঞ্চয়পত্রে মূলধন হারানোর ঝুঁকি নেই, দরকার হলে নগদায়ন করা যায়, মুনাফার হারও তুলনামূলক ভালো—এসব কারণেই মানুষের আগ্রহ। তবে সঞ্চয়পত্র থেকে সরকারের ঋণ বাড়লে ভবিষ্যতে মুনাফা পরিশোধের দায়ও বাড়ে, তাতে সুদ ব্যয়ের ওপর চাপ তৈরি হয়। তাই এ উৎস থেকে ঋণ নেওয়ার সময় ঋণের খরচ ও পরিশোধের সক্ষমতা মাথায় রাখা সরকারের জন্য জরুরি।
২০২৫-২৬ অর্থবছরের মূল বাজেটে সঞ্চয়পত্র থেকে ১২ হাজার ৫০০ কোটি টাকা ঋণের লক্ষ্য ধরা হয়েছিল, সংশোধিত বাজেটে তা কমিয়ে করা হয় ১১ হাজার ৫০০ কোটি টাকা। কিন্তু অর্থবছর শেষে নতুন করে যত ঋণ নেওয়া হয়েছিল, তার চেয়ে ৪৩৬ কোটি টাকা বেশি শোধ করতে হয় সরকারকে। অর্থাৎ ওই অর্থবছরে সঞ্চয়পত্র থেকে নিট ঋণ নেওয়ার বদলে নিট ঋণ পরিশোধের পরিস্থিতি তৈরি হয়। এর ধারাবাহিকতায় চলতি ২০২৬-২৭ অর্থবছরের বাজেটে লক্ষ্যমাত্রা আরও কমিয়ে ৮ হাজার ৫০০ কোটি টাকা ধরা হয়েছে।
চলতি অর্থবছরের প্রথম তিন মাসে ব্যাংকব্যবস্থা থেকেও নিট ২৪ হাজার ২৪৫ কোটি টাকা ঋণ নিয়েছে সরকার। অথচ আগের অর্থবছরের একই সময়ে ব্যাংক খাত থেকে ঋণ নেওয়ার বদলে ৬ হাজার ৯২৬ কোটি টাকা শোধ করেছিল সরকার।
প্রেক্ষাপট
বাংলা ট্রিবিউনের ২ জুলাইয়ের প্রতিবেদন অনুযায়ী, নিয়মমাফিক ছয় মাস পরপর পর্যালোচনার পর সরকার তখনো সঞ্চয়পত্রের মুনাফার হার অপরিবর্তিত রাখে; চলতি বছরের জানুয়ারিতেও একই সিদ্ধান্ত হয়েছিল।
সংখ্যার হিসাব
একই প্রতিবেদন অনুযায়ী, ২০২৫ সালের জুলাইয়ের আগে এসব সঞ্চয়পত্রে মুনাফার হার ছিল ১২ শতাংশেরও বেশি।
সূত্র
মূল প্রতিবেদন: আজকের পত্রিকা
প্রেক্ষাপট সূত্র: বাংলা ট্রিবিউন, ২ জুলাই ২০২৬